

S'implanter à l'étranger sans risque
S'implanter dans un pays voisin sans audit juridique préalable, c'est prendre le risque de découvrir les vraies contraintes… une fois qu'il est trop tard pour les anticiper.
Filiale ou succursale : deux statuts, deux conséquences
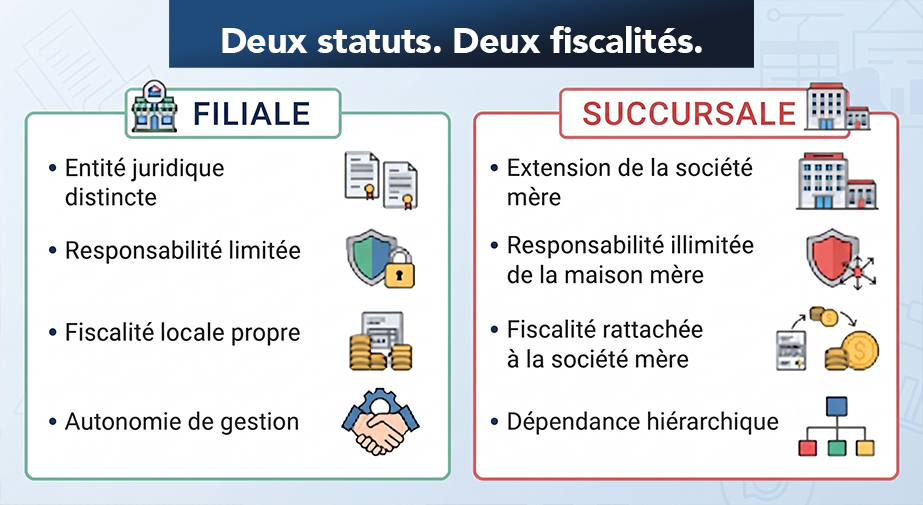
Une filiale dispose d'une personnalité juridique distincte de la société mère : ses résultats sont imposés localement, et la responsabilité de la maison-mère reste en principe limitée au capital souscrit. Une succursale, à l'inverse, n'a pas de personnalité juridique propre ses résultats sont directement intégrés aux comptes du siège, avec un traitement fiscal qui dépend des conventions applicables entre les deux pays.
Le risque de l'établissement stable
Une activité suffisamment installée dans un pays voisin y compris un simple chantier de plus de douze mois peut être qualifiée d'établissement stable, avec des obligations fiscales locales, même sans structure formellement créée sur place.
Le droit du travail ne s'arrête pas à la frontière
Envoyer des salariés travailler temporairement dans un pays voisin implique le régime du détachement (directive 96/71/CE, renforcée par la directive 2018/957/UE) : rémunération, congés, temps de travail un socle de règles impératives du pays d'accueil s'applique, avec des obligations déclaratives à respecter.
Des formalités locales à ne pas sous-estimer
Immatriculation, capital minimum, présence d'un notaire pour certaines formes de sociétés : chaque pays impose ses propres règles de constitution, parfois plus lourdes qu'au Luxembourg.
Ce qu'il faut retenir
Structure juridique, fiscalité, droit du travail : une expansion transfrontalière réussie se prépare avant de signer, pas après.
Un projet d'expansion transfrontalière en préparation ?
Contactez NTSAE pour sécuriser votre implantation avant de vous engager.
info@ntsae.com
+352 651 209 280
ntsae.lu